📊 回测数据分析报告 · 黄金 & 白银
三份独立回测的完整数据分析,每份一页:白银 2026 年 1–8 月(黄金参数未调)、黄金 2026 年 1–8 月(r6 本轮,2026.09.14) 与 黄金 2025 全年|本金均为 $1,000,000
⚪ 白银回测(2026.01.01 → 08.31,8 个月)
数据源:白银2026.csv(284,444 行)|本金:$1,000,000 | 净值终点:$4,919.9万
⚠️ 重要说明:本次白银回测完全使用黄金策略的各项参数,未做任何调整(手数、网格层数、间距、止盈止损、时段设置等全部沿用黄金版本), 目的是检验参数的品种迁移能力。以下结论均基于此前提。
期末净值
$4,919.9万
净利润
+4,819.9万 (+4,819.9%)
最大回撤
−859.3万 (15.0%)
最长水下期
181 天(未修复)
最大保证金占用
11.50%
月度盈亏
2 涨 / 6 跌
平仓事件
174,977 笔
事件胜率
72.6%
白银特征:爆发力极强但后劲全无——1–2 月两个月 +5,254.7万(占全部净利的 109%),3–8 月合计回吐 −434.8万;自 03.03 峰值 5,717.4万 起持续水下 181 天至测试结束仍未修复。207 个交易日中仅 91 天收涨(43.9%)。
资金曲线与五大回撤时段标注(白银 2026)
蓝线 = 账户净值(100万 → 4,919.9万);红带 = 五个最大回撤时段(编号对应下表,1 号红带自 03.03 起贯穿至测试结束=尚未修复);绿点 = 23 次大额锁盈全平事件(单次余额跳升 ≥10万美元)。曲线 1–2 月近乎垂直拉升,03 月起高位横盘阴跌。
月度表现:两个月赚完全年,随后六个月连续失血
| 月份 | 净变化 | 期末净值 | 事件胜率 | 评价 |
|---|---|---|---|---|
| 2026-01 | +3,188.9万 | 3,288.9万 | 82.9% | 最强月 黄金参数在白银上爆发,胜率与黄金版相当 |
| 2026-02 | +2,065.8万 | 5,354.8万 | 73.8% | 次强月 月内波动加剧,胜率开始下滑 |
| 2026-03 | −30.7万 | 5,324.1万 | 60.0% | 拐点 胜率断崖(82.9%→60%),全月最差日/最差单步密集出现 |
| 2026-04 | −206.8万 | 5,117.2万 | 62.8% | 失血最重 高位 churn 持续磨损 |
| 2026-05 | −17.7万 | 5,099.5万 | 64.0% | 微亏 |
| 2026-06 | +121.0万 | 5,220.5万 | 64.7% | 唯一修复月 但未改变水下格局 |
| 2026-07 | −119.3万 | 5,101.2万 | 64.8% | 继续失血 |
| 2026-08 | −181.3万 | 4,919.9万 | 63.7% | 收官亏损 08.28 触及谷底 4,858.1万 |
1–2 月合计 +5,254.7万,占全程净利 109%;3–8 月六个月合计 −434.8万,把逾 8% 的峰值净值磨掉。这不是"稳步增长后放缓",而是参数错配下的典型形态:行情顺风时爆发,风格切换后持续流血。
五大回撤时段(按回撤金额排序)
| # | 时段(峰 → 谷 → 修复) | 回撤 | 水下时长 | 谷内已实现止损 vs 盈利 | 特征 |
|---|---|---|---|---|---|
| 1 | 03.03 16:49 → 08.28 13:56 → 未修复 | −859.3万 (15.0%) | 181.3 天(持续中) | 24,641 笔 −10,432.1万 / +9,501.2万 | 全程最大问题:自峰值 5,717.4万 起阴跌不止,测试结束时仍水下 8.1%。谷内净实现 −930.9万 |
| 2 | 02.17 15:09 → 03.02 13:34 → 03.03 06:14 | −209.4万 (3.8%) | 13.6 天 | 2,723 笔 −1,310.7万 / +1,098.9万 | 2 月底连续重挫(02.26 单日 −95.9万),勉强在 03.03 修复即进入 1 号大回撤 |
| 3 | 02.06 08:37 → 02.12 15:57 → 02.12 16:26 | −191.9万 (3.6%) | 6.3 天 | 1,750 笔 −943.7万 / +749.4万 | 深 V 修复(半小时拉回),但随后 02.13 又现 5 号回撤 |
| 4 | 01.19 01:53 → 01.21 18:41 → 01.25 23:16 | −87.9万 (9.1%) | 6.9 天 | 692 笔 −327.0万 / +239.3万 | 账户尚小(峰值 970.9万)时的相对深回撤,仅次于 1 号 |
| 5 | 02.13 01:50 → 02.13 13:29 → 02.13 13:38 | −34.7万 (0.6%) | 0.5 天 | 206 笔 −111.1万 / +70.0万 | 单日闪挫 |
全程 4,683 个回撤时段中 >1% 的 42 个、>2% 的 15 个、>5% 的 3 个。与黄金版(最大 2.5%)相比,白银相对回撤深度是黄金的 6 倍——同样的参数在波动率更高的品种上风险被显著放大。
交易事件结构:胜率坍塌是白银与黄金的本质区别
| 指标 | 白银(参数未调) | 黄金(同参数) | 说明 |
|---|---|---|---|
| 平仓事件总数 | 174,977 笔 | 39,337 笔 | 白银交易频率是黄金的 4.4 倍(约 845 笔/交易日 vs 191 笔) |
| 事件胜率 | 72.6% | 85.8% | 黄金参数的止盈/止损距离不匹配白银波动率,胜率坍塌 13.2 个百分点 |
| 平均盈利 | +$1,657 / 笔 | +$1,250 / 笔 | 白银单笔盈利更高(波动大) |
| 平均亏损 | −$3,388 / 笔 | −$5,166 / 笔 | 亏盈比 2.0 倍(黄金 4.1 倍),但亏损笔数占比 27.4%(黄金 14.2%) |
| 单笔期望 | ≈ +$275 / 笔 | ≈ +$338 / 笔 | 期望仍为正但效率下降 |
| 单笔最大止损 | −49.2万 | −8.79万 | 03.19 12:49;白银单笔尾部风险是黄金的 5.6 倍 |
| 单笔最大锁盈 | +107.2万 | +15.0万 | 08.31 23:59 收盘结算;常态最大 +49.0万(03.23 11:07) |
| 最长连续亏损 | 16 笔 / −11.9万 | 10 笔 / −7.5万 | 03.25 15:05–15:20,5 分钟内级联止损 |
| 日胜率 | 43.9% | 59.7% | 207 个交易日:91 涨 / 115 跌——多数日子在亏钱,靠少数爆发日撑起全部利润 |
结论:黄金参数直接迁移到白银,盈利能力被放大(波动率红利),但风险被放得更大——胜率、日胜率、回撤深度、水下时长全面恶化。若要正式上白银,参数本地化(止损距离、网格间距、手数)是必做功课。
最差时刻与亏损时段集中度(白银 2026)
| 类别 | 时刻 | 幅度 | 说明 |
|---|---|---|---|
| 最差日 (按当日净值变化) | 2026-02-26 | −95.9万 | 1,772 笔事件 |
| 2026-03-04 | −95.3万 | 2,174 笔事件(全年事件最密的一天之一) | |
| 2026-02-10 | −89.7万 | 1,719 笔事件 | |
| 2026-03-06 | −69.1万 | 1,641 笔事件 | |
| 2026-04-06 | −66.2万 | 1,108 笔事件 | |
| 最差单步 (单步最大止损) | 03.19 12:49 | −49.2万 | 全程单笔最大止损 |
| 03.02 14:27 / 03.19 13:03 | −39.6 / −39.3万 | 十大单步止损全部集中在 02.25–03.23 | |
| 03.02 20:44 / 16:03 / 17:26 | −38.6 / −37.0 / −35.5万 | 03.02 单日出现 4 笔 ≥35万 级止损(网格级联) |
按小时的止损分布(全程累计,已按当时账户规模归一化)
| 时段(测试器时区) | 止损占净值累计 | 占全部止损额 | 笔数 | 单笔均亏 | 小时净额 | 判定 |
|---|---|---|---|---|---|---|
| 01:00 | −53.6% | 7.7% | 3,367 | −0.016% | +29.4 | 最大重灾区 但净额大正 |
| 13:00 | −49.6% | 7.2% | 3,399 | −0.015% | +33.0 | 重灾区 净额为正 |
| 14:00 | −48.3% | 7.0% | 3,288 | −0.015% | +50.2 | 利润引擎 重灾同时是第二大净赚时段 |
| 15:00 | −44.6% | 6.4% | 2,660 | −0.017% | +25.0 | 偏重 净额为正 |
| 02:00 | −42.2% | 6.1% | 2,412 | −0.017% | +11.4 | 偏重 |
| 16:00 | −38.7% | 5.6% | 2,350 | −0.016% | +27.4 | 偏重 净额为正 |
| 05:00 | −37.1% | 5.4% | 2,041 | −0.018% | +19.9 | 单笔均亏最高时段之一 |
| 21:00 | 仅 −1.4% | 0.2% | 15 | −0.095% | −0.4 | 几乎无交易 但单笔均亏全天最重 |
13:00–16:00 占全部止损额 26.2%(11,697 笔),与黄金版方向一致但净额全部为正;真正净亏的时段只有 10:00(净 −1.3%)、21:00(−0.4%)、11:00(−0.0%)三个,比黄金版(5 个净亏时段)更少——白银版的问题不在时段,而在整体参数错配。
归因与改进建议(白银 · 参数未调版)
- 先说成绩:黄金参数的迁移能力超预期——未经任何调整直接跑白银,8 个月仍做到 +4,819.9%、单笔期望为正、3–8 月也只是"缓慢失血"而非崩溃。这说明策略核心逻辑(高胜率网格 + 锁盈结构)在白银上依然成立,具备多品种潜力。
- 但风险画像全面恶化,参数本地化是必须的:胜率 85.8%→72.6%、日胜率 59.7%→43.9%、最大回撤 2.5%→15.0%、单笔最大止损 −8.79万→−49.2万。白银波动率与点差结构不同,止损距离、网格间距、加仓倍数都必须按白银重新标定,不能共用。
- 181 天未修复的水下期是最大警告:03.03 之后策略在白银上再未创新高,24,641 笔止损净亏 −930.9万。若实盘遇到同样形态,必须有净值熔断(如自峰值回撤 ≥8% 停止该品种)——本测试等于免费演示了"没有熔断会发生什么"。
- 03.02–03.19 是级联重灾区:十大单步止损全部集中于此窗口,03.02 单日 4 笔 ≥35万 级止损,03.25 还出现 5 分钟 16 连损。该窗口对应白银行情风格切换点,趋势/震荡状态识别应是白银版参数迭代的第一个切入点。
- 时段结构与黄金不同,反而更简单:净亏时段仅 10:00 / 21:00 / 11:00 三个,13–16 点虽是止损重灾但全部净赚。白银版时段过滤需求低,优先级远低于参数标定。
附:MT5 测试器原始曲线(白银 2026)
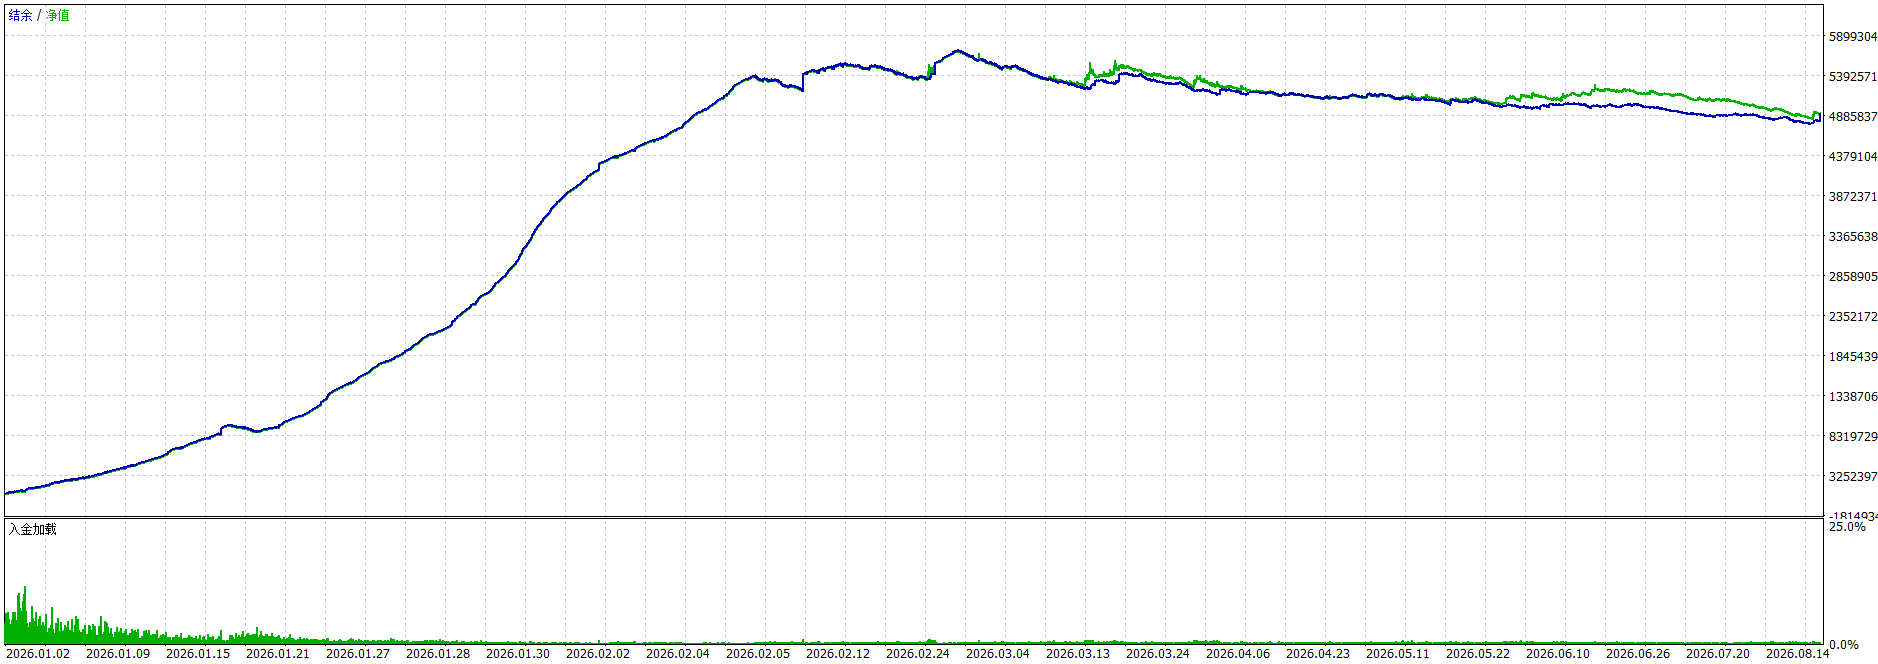
来源:白银2026.png(MT5 策略测试器截图,与上方 白银2026.csv 为同一次回测)。
📈 2025 全年回测(2025.01.01 → 12.31,12 个月)
数据源:黄金2025.csv(43,589 行)|本金:$1,000,000 | 净值终点:$378.7万
期末净值
$378.7万
净利润
+278.7万 (+278.7%)
最大回撤
−15.9万 (14.1%)
最长水下期
73 天
最大保证金占用
1.55%
月度盈亏
10 涨 / 2 跌
平仓事件
17,537 笔
事件胜率
85.7%
全年特征:前低后高——上半年宽幅震荡筑基(Q1 曾出现 14.1% 全年最深回撤、最长 73 天水下期),Q4 趋势行情爆发,仅 10 月就贡献 +95.2万(占全年 34%)。308 个交易日中 183 天收涨(59.4%)。
资金曲线与五大回撤时段标注(2025 全年)
蓝线 = 账户净值(100万 → 378.7万);红带 = 五个最大回撤时段(编号 1–5,对应下表);绿点 = 10 次大额锁盈全平事件(单次余额跳升 ≥3万美元)。Q1–Q3 缓慢爬坡,10 月起近乎垂直拉升。
月度表现:震荡筑基 → Q4 趋势爆发
| 月份 | 净变化 | 期末净值 | 评价 |
|---|---|---|---|
| 2025-01 | +3.8万 | 103.8万 | 起步 小幅正收益 |
| 2025-02 | −4.0万 | 99.8万 | 最差月 churn 加 cascading,月底回吐 |
| 2025-03 | +8.3万 | 108.2万 | 修复 走出 14.1% 最深回撤 |
| 2025-04 | +35.9万 | 144.1万 | 突破 04.21 单日 +15.4万 |
| 2025-05 | +17.8万 | 161.9万 | 震荡 月内两次 ≥8% 回撤 |
| 2025-06 | +5.8万 | 167.8万 | 放缓 |
| 2025-07 | −0.5万 | 167.3万 | 停滞 水下期延续 |
| 2025-08 | +9.0万 | 176.3万 | 出水 08.04 结束 73 天最长水下期 |
| 2025-09 | +29.2万 | 205.5万 | 启动 趋势行情开始 |
| 2025-10 | +95.2万 | 300.7万 | 最强月 10.21–10.22 两天 +47.0万 |
| 2025-11 | +43.4万 | 344.1万 | 延续 11.04 单日 −6.6万 最差日被趋势覆盖 |
| 2025-12 | +34.7万 | 378.7万 | 收官 12.29 单日 +17.2万 |
Q4(09–12 月)合计 +202.4万,占全年利润 72.6%;上半年 7 个月仅 +76.3万。盈利高度依赖趋势行情,震荡期(02、06、07 月)接近零贡献或负贡献。
五大回撤时段(按回撤金额排序)
| # | 时段(峰 → 谷 → 修复) | 回撤 | 水下时长 | 谷内已实现止损 vs 盈利 | 特征 |
|---|---|---|---|---|---|
| 1 | 02.11 02:13 → 03.11 01:04 → 04.02 23:53 | −15.9万 (14.1%) | 50.9 天 | 110 笔 −38.8万 / +29.2万 | 全年最深(相对),账户尚小(峰值 112.9万)+ churn 持续一个月 |
| 2 | 05.08 02:02 → 05.09 02:13 → 05.15 14:10 | −14.4万 (9.1%) | 7.5 天 | 37 笔 −18.4万 / +15.2万 | 快速急挫后一周修复 |
| 3 | 05.23 13:01 → 05.30 05:07 → 08.04 13:54 | −14.3万 (8.2%) | 73.0 天 | 52 笔 −21.9万 / +15.3万 | 全年最长水下期,跨 6–7 月震荡磨底 |
| 4 | 04.22 22:05 → 04.28 10:00 → 05.06 13:26 | −13.4万 (8.8%) | 13.6 天 | 81 笔 −35.5万 / +42.8万 | 谷内盈利反超止损(净 +7.3万)→ 回撤纯属浮盈波动 |
| 5 | 04.07 00:10 → 04.08 17:31 → 04.11 00:36 | −11.9万 (10.4%) | 4.0 天 | 41 笔 −16.2万 / +21.5万 | 修复最快的深回撤(黄金 04 月大趋势启动) |
全年 568 个回撤时段中 >1% 的 99 个、>2% 的 50 个、>5% 的 7 个——相对回撤明显大于 2026 年(彼时账户已做大,同样金额占比更小)。相对口径下风控压力集中在上半年。
交易事件结构:与 2026 版同构——高胜率 + 单笔大亏
| 指标 | 数值 | 说明 |
|---|---|---|
| 平仓事件总数 | 17,537 笔 | 盈利 15,036 笔 / 亏损 2,501 笔 |
| 事件胜率 | 85.7% | 月度 80.1%–87.1%(02 月最差) |
| 平均盈利 | +$826 / 笔 | 中位数 +$200(多数是小额锁盈) |
| 平均亏损 | −$3,851 / 笔 | 平均亏损是平均盈利的 4.7 倍 |
| 单笔期望 | ≈ +$157 / 笔 | 0.857×826 − 0.143×3851,同样靠胜率覆盖大额亏损 |
| 单笔最大亏损 | −4.9万 | 08.08 17:59;第二笔 11.17 20:00 −4.5万 |
| 单笔最大锁盈 | +7.0万 | 10.21 12:10(+2.78%,全年最肥一笔) |
| 最长连续亏损 | 10 笔 / −7.5万 | 10.27 08:47–08:54,8 分钟内级联止损 |
| 日胜率 | 59.4% | 308 个交易日:183 涨 / 124 跌 |
与 2026 年(胜率 85.8%、亏盈比 4.1 倍)几乎同构:策略行为跨年度保持稳定,尾部大亏仍是主要风险源。
最差时刻与亏损时段集中度(2025 全年)
| 类别 | 时刻 | 幅度 | 说明 |
|---|---|---|---|
| 最差日 (按当日净值变化) | 2025-04-04 | −6.7万 | 456 笔事件 |
| 2025-11-04 | −6.6万 | 353 笔事件 | |
| 2025-04-07 | −6.3万 | 688 笔事件(全年事件最密的一天) | |
| 2025-05-27 | −5.8万 | 177 笔事件 | |
| 2025-02-27 | −5.7万 | 130 笔事件 |
按小时的止损分布(全年累计,已按当时账户规模归一化)
| 时段(测试器时区) | 止损占净值累计 | 占全部止损额 | 笔数 | 单笔均亏 | 小时净额 | 判定 |
|---|---|---|---|---|---|---|
| 14:00 | −56.1% | 10.9% | 238 | −0.236% | +3.5 | 最大重灾区 |
| 13:00 | −51.4% | 10.0% | 220 | −0.234% | +2.7 | 重灾区 但净额为正 |
| 08:00 | −33.8% | 6.6% | 145 | −0.233% | −10.8 | 净亏王 全天净亏最大 |
| 12:00 | −35.8% | 7.0% | 160 | −0.224% | +2.1 | 偏重 |
| 16:00 | −30.7% | 6.0% | 135 | −0.227% | −5.8 | 净亏 投入产出为负 |
| 11:00 | −20.4% | 4.0% | 78 | −0.261% | −5.1 | 净亏 单笔均亏全天最高 |
| 19:00–20:00 | −25.9% | 5.1% | 138 | −0.187% | −1.8 / −2.8 | 净亏 |
| 15:00 | −26.7% | 5.2% | 137 | −0.195% | +30.5 | 利润引擎 净额全天最高 |
| 01:00–02:00 | −38.3% | 7.4% | 225 | −0.169 / −0.173% | +24.6 / +30.6 | 利润引擎 |
| 21:00 | 仅 −0.9% | 0.2% | 6 | −0.148% | −0.8 | 几乎无交易 |
13:00–16:00 占全部止损额 32.2%(730 笔),但 15:00 净额 +30.5 全天最高——与 2026 年结论一致:重灾时段同时是利润引擎,不能一刀切。真正"白干"的净亏时段是 08:00(净 −10.8)、16:00(−5.8)、11:00(−5.1)、20:00(−2.8)、19:00(−1.8),两年数据交叉验证,建议优先降手数。
归因与改进建议(2025 全年版)
- 策略行为跨年度稳定,风控结论可复用:2025 全年与 2026 前 8 个月的事件胜率(85.7% vs 85.8%)、亏盈比(4.7 vs 4.1 倍)、小时分布(13–16 点重灾)高度一致——说明风险不是行情偶发,而是策略结构性特征。两年数据共同指向:控制单笔尾部亏损与网格级联是第一优先级。
- 相对回撤集中在小资金阶段:14.1% 最深回撤发生在账户仅 112.9万 的 02–03 月,50.9 天才修复;而 10 月账户 300万 量级时回撤反而更浅。前期风控应更保守(降手数/降网格层数),活过筑基期后复利才能接管。
- 73 天水下期是最棘手的问题:05.23→08.04 整整两个半月净值低于峰值(谷内 52 笔止损 −21.9万 vs 盈利 +15.3万,净 −6.5万)。建议加净值回撤熔断:自峰值回撤 ≥4% 时减半手数、≥6% 时暂停开新仓,把水下期压到可接受范围。
- 盈利高度集中,须管理预期:10 月单月 +95.2万 占全年 34%,Q4 合计占 72.6%,且 10.21–10.22 两天 +47.0万。趋势行情贡献绝大部分利润,震荡期(02/06/07 月)近乎白干——这不是策略失效,而是策略的收益形态:耐心持有比追逐每段行情更重要。
- 净亏时段两年一致,可直接落地:08:00、16:00、11:00、20:00、19:00 在 2025 与 2026 两个样本中净贡献都为负,是唯一"怎么算都亏"的时段组合,建议作为第一轮时段过滤的实验对象(小手数 A/B 验证,勿直接关停)。
附:MT5 测试器原始曲线(2025 全年)
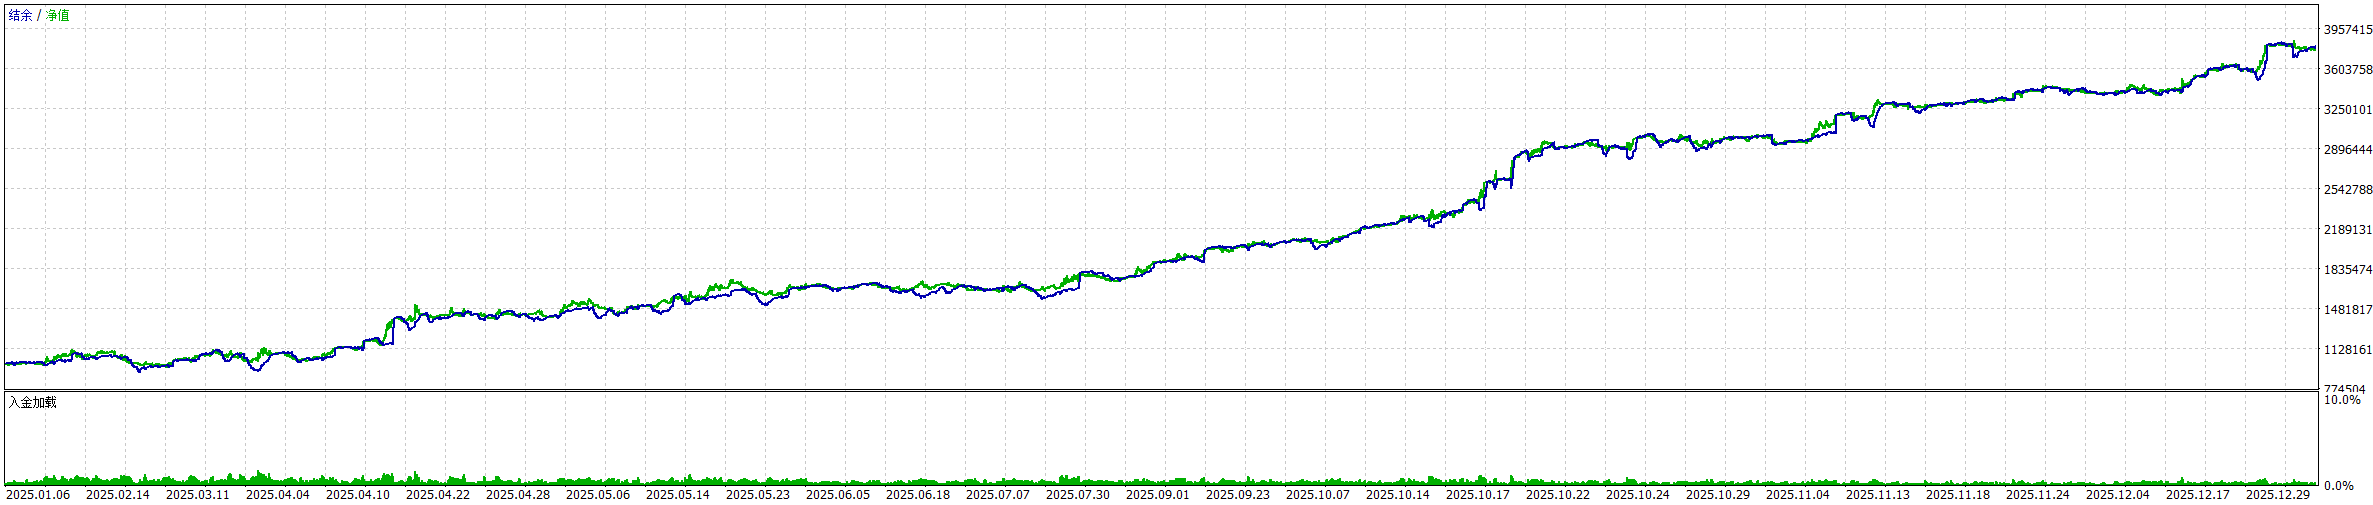
来源:黄金2025.png(MT5 策略测试器截图,与上方 黄金2025.csv 为同一次回测)。
📈 黄金 2026 年 1–8 月回测(2026.01.01 → 08.31,8 个月)
数据源:testergraph.report.2026.09.14.csv(109,365 行)|本金:$1,000,000 | 净值终点:$1,747.2万|代码版本:r6(含仓位管理 / 移动止损功能开关)
🔄 本页已更新为 2026.09.14(r6)本轮回测。上一版 2026.09.10 的同期结果保留在下方「与上一版对比」中,便于直接看改动带来的效果差异。
与上一版对比(2026.09.10 → 2026.09.14)
| 指标 | 上一版(09.10) | 本版 r6(09.14) | 变化 |
|---|---|---|---|
| 期末净值 | $1,442.6万 | $1,747.2万 | +21.1%(+304.6万) |
| 累计收益率 | +1,342.6% | +1,647.2% | +304.6 pt |
| 最大回撤 | −23.5万(2.5%) | −88.98万(6.5%) | 回撤加深 2.9× |
| 最长水下期 | 22 天 | 49 天 | +27 天 |
| 最大保证金占用 | 11.26% | 2.78% | −8.48 pt(更轻仓) |
| 平仓事件 | 39,337 笔 | 47,679 笔 | +21.2%(+8,342 笔) |
| 事件胜率 | 85.8% | 82.9% | −2.9 pt |
| 单笔期望 | +$341 | +$345 | +$4 |
| 盈亏比(均亏/均盈) | 4.13× | 3.60× | 改善 0.53× |
| 单笔最大亏损 | −8.79万(−0.71%) | −18.70万(−2.75%) | 扩大 2.1× |
| 大额锁盈全平(≥5万) | 11 次 | 37 次 | +26 次 |
| 日胜率 | 60.0% | 68.0% | +8.0 pt |
| 盈利因子 | 1.47 | 1.35 | −0.12 |
一句话结论:更赚钱,也更颠簸。同样的本金、同一段行情,收益 +21.1%;但代价是回撤从 2.5% 加深到 6.5%、最长水下期从 22 天拉长到 49 天、6 月首次出现负月。 值得注意的是 保证金占用反而从 11.26% 降到 2.78%——说明这次收益提升不是靠放大仓位换来的,而是单位风险产出更高(单笔期望 +$345、盈亏比改善到 3.60×)。风险的方向变了:从"仓位重"转向"尾部单笔亏得更狠"(单笔最大亏损 −8.79万 → −18.70万)。
期末净值
$1,747.2万
净利润
+1,647.2万 (+1,647.2%)
最大回撤
−88.98万 (6.5%)
最长水下期
49 天
最大保证金占用
2.78%
月度盈亏
7 涨 / 1 跌
平仓事件
47,679 笔
事件胜率
82.9%
本版特征:回撤更深但更能赚——8 个月里 7 个月为正,仅 6 月亏损(−42.0万);最大回撤 −88.98万(6.5%)出现在 03.12–03.23,属 churn 型(1,883 笔止损净亏 −67.8万);最长水下期 49 天(06.17 → 08.05)。206 个交易日中 140 天收涨(68.0%)。保证金占用全程未超 2.78%,仓位风险极轻。
资金曲线与五大回撤时段标注(黄金 2026 · r6)
蓝线 = 账户净值(100万 → 1,747.2万);红带 = 五个最大回撤时段(编号对应下表,3 号红带自 06.17 延续至 08.05 = 全程最长水下期);绿点 = 37 次大额锁盈全平事件(单次余额跳升 ≥5万美元,最大单次 +12.15万)。曲线 1–3 月陡峭拉升,04 月起明显走平,06 月中出现唯一一段持续性回撤。
月度表现:前三个月赚完 88.5%,6 月首次翻绿
| 月份 | 净变化 | 期末净值 | 平仓事件 | 事件胜率 | 评价 |
|---|---|---|---|---|---|
| 2026-01 | +576.5万 | 676.5万 | 6,263 | 83.7% | 最强月 01.29 单日 +235.2万 |
| 2026-02 | +549.7万 | 1,226.2万 | 8,738 | 82.0% | 强势 02.02 单日 +194.9万;单笔最大亏 −18.70万 |
| 2026-03 | +331.7万 | 1,557.9万 | 10,635 | 80.5% | 波动大 月内最深回撤 −88.98万 |
| 2026-04 | +83.4万 | 1,641.2万 | 5,161 | 83.7% | 衰减 alpha 断崖式放缓 |
| 2026-05 | +39.9万 | 1,681.2万 | 4,242 | 85.4% | 近乎停滞 月末起转入 19 天回撤 |
| 2026-06 | −42.0万 | 1,639.2万 | 5,350 | 82.9% | 唯一负月 05.29–06.17 回撤 −81.44万 |
| 2026-07 | +24.7万 | 1,663.9万 | 3,648 | 84.5% | 停滞 仍处 49 天最长水下期内 |
| 2026-08 | +83.3万 | 1,747.2万 | 3,642 | 85.3% | 修复 08.05 出水下期后创半年新高 |
前 3 个月贡献 1,457.9万,占全程 88.5% 的利润;后 5 个月合计仅 +189.5万,其中 06 月为负、07 月近乎零增长。事件数在 03 月见顶(10,635 笔)后逐月回落,08 月降至 3,642 笔。
五大回撤时段(按回撤金额排序)
| # | 时段(峰 → 谷 → 修复) | 回撤 | 水下时长 | 谷内已实现止损 vs 盈利 | 特征 |
|---|---|---|---|---|---|
| 1 | 03.12 07:45 → 03.19 12:48 → 03.23 11:06 | −88.98万 (6.5%) | 11.1 天 | 1,883 笔 −240.7万 / +172.9万 | 全程最深;净实现 −67.8万,churn 型 |
| 2 | 05.29 15:11 → 06.10 23:14 → 06.17 17:33 | −81.44万 (4.8%) | 19.1 天 | 2,162 笔 −216.1万 / +149.5万 | 6 月翻绿的主因;净实现 −66.6万 |
| 3 | 06.17 18:47 → 06.24 13:16 → 08.05 18:22 | −72.72万 (4.3%) | 49.0 天 | 1,268 笔 −154.0万 / +91.4万 | 全程最长停滞期,07 月全月被吞没 |
| 4 | 01.29 23:50 → 01.30 02:23 → 01.30 03:56 | −53.49万 (9.3%) | 0.2 天 | 166 笔 −94.9万 / +62.6万 | 闪崩型:当时净值仅 575万,相对回撤最深 |
| 5 | 02.05 19:07 → 02.06 00:17 → 02.06 02:30 | −45.64万 (4.5%) | 0.3 天 | 191 笔 −52.0万 / +21.4万 | 单步 −18.72万(02.05 21:40)为全程最大瞬间跌幅 |
五段合计回撤 −342.3万,其中 churn 型(1、2、3 号,合计 32.2 天)占三段——共同点是谷内止损笔数极多(1,268–2,162 笔)但净实现亏损有限(−66 万级别),本质是震荡市中反复止损消耗。相对回撤最深的两段(4、5 号,9.3% / 4.5%)反而都发生在 1–2 月账户还小的时候。
交易事件结构:胜率仍高,单笔尾部更重
| 指标 | 数值 | 说明 |
|---|---|---|
| 平仓事件总数 | 47,679 笔 | 盈利 39,538 笔 / 亏损 8,141 笔 |
| 事件胜率 | 82.9% | 月度区间 80.5%–85.4% |
| 平均盈利 | +$1,610 / 笔 | 中位数 +$500(多数是小额锁盈) |
| 平均亏损 | −$5,795 / 笔 | 平均亏损是平均盈利的 3.60 倍(上版 4.13 倍) |
| 单笔期望 | ≈ +$345 / 笔 | 0.829×1610 − 0.171×5795;完全靠胜率覆盖大额亏损 |
| 单笔最大亏损 | −18.70万 | 02.02 01:08(当时净值约 680万,−2.75%;上版为 −8.79万 / −0.71%) |
| 单笔最大锁盈 | +12.15万 | 02.02 01:11,余额单步跳升 |
| 大额锁盈全平 | 37 次(≥5万) | 上版 11 次;单次最大 +12.15万(上版 +15.0万) |
| 日胜率 | 68.0% | 206 个交易日:140 涨 / 66 跌(上版 123 涨 / 82 跌) |
| 盈利因子 | 1.35 | 毛利 6,364.9万 / 毛亏 4,717.6万(上版 1.47) |
结构与上一版同源:收益靠"大量小赢"堆积,风险来自"偶尔一次性大亏"。本版的差别在于尾部更重——平均亏损从 −$5,166 升到 −$5,795,单笔最大亏损翻倍到 −18.70万,虽然盈亏比因平均盈利同步上升而略有改善(4.13× → 3.60×),但单笔风险敞口的上限明显被抬高了。
最差时刻与亏损时段集中度
| 类别 | 时刻 | 幅度 | 说明 |
|---|---|---|---|
| 最差日 (按当日净值变化) | 2026-03-18 | −27.19万 | 465 笔事件(1 号回撤谷底附近) |
| 2026-06-05 | −25.59万 | 335 笔事件(2 号回撤谷内) | |
| 2026-06-18 | −20.60万 | 302 笔事件(3 号回撤起点) | |
| 2026-05-15 | −20.55万 | 362 笔事件 | |
| 2026-06-10 | −20.54万 | 540 笔事件(churn 最重) | |
| 2026-04-28 | −19.82万 | 297 笔事件 | |
| 最差单步 (净值瞬间跌幅) | 02.05 21:40 | −18.72万 | 全程单步最大跌幅(当时净值约 1,160万) |
| 02.01 23:01 | −11.86万 | 单步第二大 | |
| 02.02 04:01 | −10.30万 | 与 02.02 01:07(−8.92万)连续出现 |
按小时的止损分布(全程累计,已按当时账户规模归一化)
| 时段(测试器时区) | 止损额占净值累计 | 占全部止损额 | 笔数 | 净贡献 | 判定 |
|---|---|---|---|---|---|
| 15:00 | −58.3% | 11.4% | 3,439 | +43.1% | 重灾区 单点最高,但净额仍强正 |
| 13:00 / 14:00 | −32.4% / −32.2% | 6.3% / 6.3% | 3,566 / 3,631 | +15.1% / +25.5% | 偏重 美盘前波动最乱 |
| 16:00 | −31.5% | 6.1% | 2,309 | +7.6% | 偏重 |
| 01:00 | −35.6% | 6.9% | 3,244 | +24.7% | 次高 亚盘早段扫损 |
| 02:00 | −30.9% | 6.0% | 2,261 | +5.3% | 偏重 |
| 05:00 | −26.1% | 5.1% | 2,023 | 仅 +0.4% | 近乎白干 风险高、净收益≈0 |
| 10:00 / 04:00 | −10.2% / −7.7% | 2.0% / 1.5% | 1,392 / 1,041 | +1.9% / +4.1% | 低效 投入产出比差 |
| 21:00 | 仅 −0.4% | 0.1% | 23 | +0.3% | 几乎不交易 可正常/加强 |
13:00–16:00 合计占全部止损额 30.1%(约 12,945 笔),但同期毛盈利更高,净贡献仍达 +91.2%——单纯砍时段会连收益一起砍掉。 真正"白干"的是 05:00(净 +0.4%)、10:00(净 +1.9%)、04:00(净 +4.1%):承担了 5.1% / 2.0% / 1.5% 的止损额却几乎不产生净收益。 注意:本表按"当时净值"归一化,因净值从 100万 涨到 1,747万,权重天然偏向前期(1–2 月),解读偏保守。
归因与改进建议
- 本版收益提升不是靠加仓,而是靠单位风险产出——这个方向要守住:保证金占用从 11.26% 降到 2.78%,同期收益 +21.1%、单笔期望 +$341 → +$345。说明在更轻的仓位上拿到了更多利润。建议把"保证金占用维持低位"作为硬约束继续保留,不要为了追收益而放大手数。
- 新出现的头号问题从"仓位重"转成"单笔尾部重":单笔最大亏损 −8.79万 → −18.70万(−2.75% 净值),平均亏损 −$5,166 → −$5,795。五大回撤中 1、2、5 号都伴随 1,800+ 笔的密集止损,其中 02.05 21:40 单步 −18.72万 是全程最大瞬间跌幅。建议给单笔最大风险(含级联加仓后的合计)设金额硬上限,超出即拒绝加层——这比调胜率更能直接削掉最深的那几段。
- 49 天最长水下期是本版最痛的体验问题:06.17 → 08.05 整整 49 天净值未回前高,期间(07 月)+24.7万 几乎等于白干。可加"净值自峰值回撤 ≥2% 时暂停开新仓 / 手数减半",把这类长时间停滞期截短;同时它也是 6 月翻绿(−42.0万)的直接背景。
- 时段过滤按"净贡献"筛,别按止损额筛:15:00 / 13:00 / 14:00 虽然止损额最高,但净贡献 +43.1% / +15.1% / +25.5%,属于"高风险高产出";真正该动的是 05:00(净 +0.4%)、10:00(净 +1.9%)、04:00(净 +4.1%)——这三档合计吃掉 8.6% 的止损额、却只换来 6.4% 的净贡献,优先降手数或停开新仓。
- 预期管理:01–03 月贡献 88.5% 的利润,是高波动趋势顺风期;04 月后进入逆风(05 月 +39.9万、07 月 +24.7万、06 月 −42.0万)。改进目标应定为"逆风期不亏",而不是复制前期的爆发收益。上一版能零负月、本版 6 月翻绿,说明近期的改动在震荡段的容错变差了——这与第 2、3 条建议指向同一处。
附:MT5 测试器原始曲线(r6 · 2026.09.14)
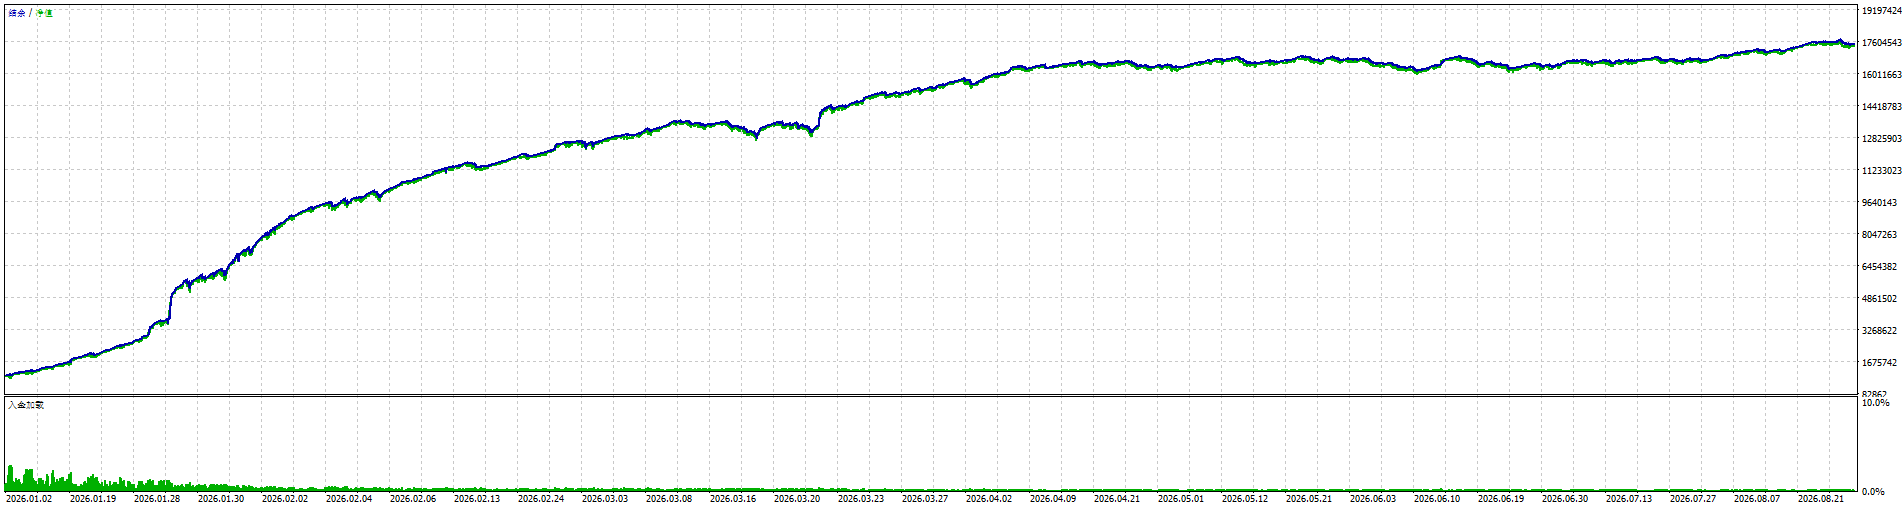
来源:TesterGraphReport2026.09.14.png(MT5 策略测试器截图,与上方 testergraph.report.2026.09.14.csv 为同一次回测)。